“Mi sono alzato il compenso, ma non me ne sono accorto”
Tra le frasi che sento più spesso dagli imprenditori c’è questa: «A dicembre con il commercialista ci siamo aumentati il compenso, ma sul conto non è cambiato quasi niente». Non è un’impressione. È il modo in cui funziona il compenso dell’amministratore quando viene gestito nel modo più semplice: una cifra lorda decisa a fine anno, guardando quanto utile c’è e quanto si vuole prelevare.
In molte piccole e medie imprese il compenso è nato così vent’anni o trent’anni fa, quando l’azienda era più piccola, ed è rimasto così. È cresciuta l’azienda, sono cresciuti i redditi, ma il meccanismo non è mai stato riguardato.
Dove vanno i soldi tra la delibera e il conto
Facciamo un esempio, con numeri ipotetici e arrotondati. L’amministratore di una srl ha già un compenso che lo porta oltre i 50.000 euro di reddito, e la società gli riconosce un aumento di 10.000 euro lordi. Ipotizziamo che il reddito imponibile IRPEF resti sopra 50.000 euro anche dopo i contributi a suo carico e che l’aumento rientri interamente nel massimale contributivo. Su quei 10.000 euro succedono tre cose.
- I contributi previdenziali. L’amministratore che non è iscritto ad altre forme di previdenza obbligatoria versa alla gestione separata dell’INPS, con un’aliquota che nel 2026 è di poco superiore al 35%. Due terzi li paga la società, un terzo l’amministratore: sull’aumento sono circa 2.300 euro in più per l’azienda e circa 1.170 per lui.
- L’IRPEF. Sulla parte che resta si applica l’aliquota dello scaglione più alto, il 43%, perché l’aumento si somma a un reddito già elevato.
- Le addizionali regionali e comunali, che cambiano da territorio a territorio: nell’esempio le stimiamo intorno al 2,5%.
Il risultato: all’amministratore arrivano circa 4.800 euro. Alla società quell’aumento è costato oltre 12.300 euro.
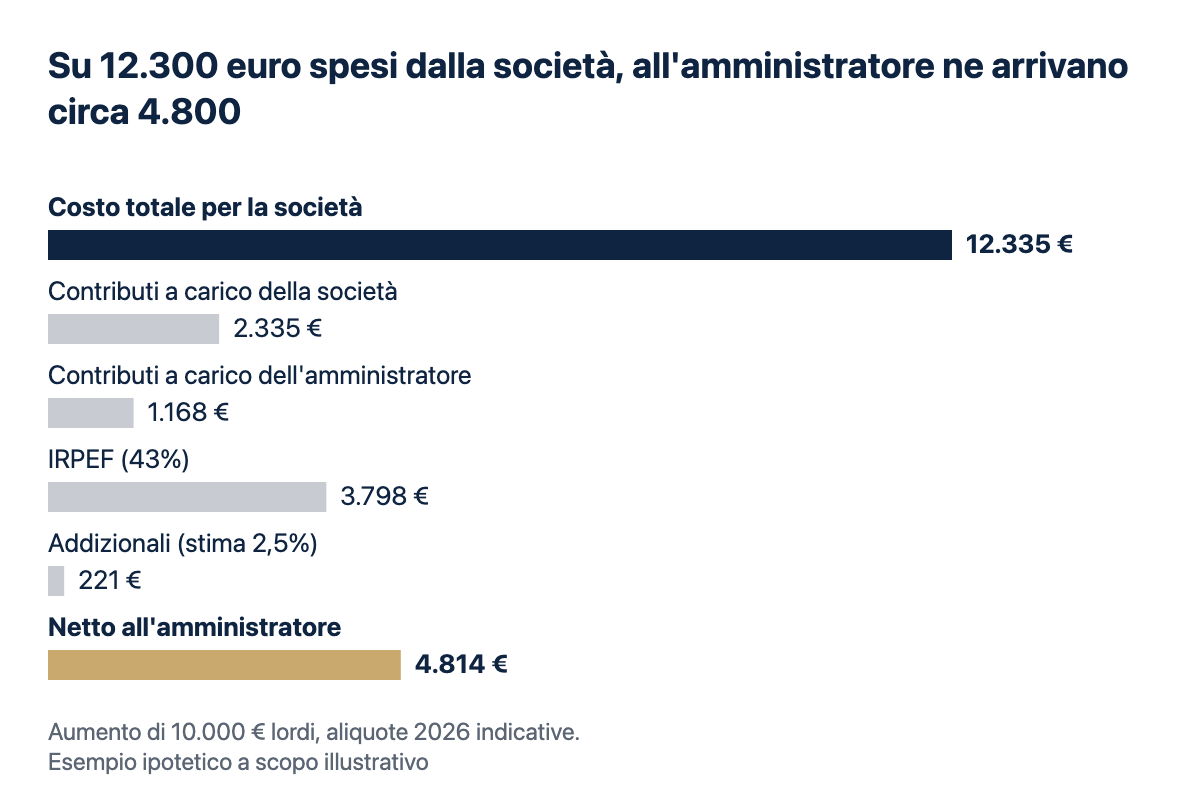
Per la società il compenso è un costo deducibile, e questo ne attenua il peso. Ma dal punto di vista della famiglia il conto resta quello: meno della metà di ciò che esce dall’azienda diventa reddito disponibile.
Il punto non è pagare meno tasse
Va detto chiaramente: imposte e contributi si pagano, e i contributi non sono soldi persi, perché costruiscono una pensione. Il problema è un altro. Concentrare tutta la remunerazione nel compenso ordinario può risultare meno efficiente di altre combinazioni consentite dalla legge, ma va verificato caso per caso.
L’ordinamento prevede modi diversi di remunerare chi guida un’impresa, con trattamenti fiscali e previdenziali diversi, tempi diversi e vincoli diversi. Alcuni hanno senso per chi è vicino alla pensione, altri per chi vuole accumulare per una data precisa, altri ancora per chi deve proteggere la famiglia. Nessuno è giusto in assoluto. Ma raramente la risposta giusta è “tutto in busta, a fine anno”.
Quanto costa non pensarci
Il costo di un compenso impostato male non si vede in un anno. Si vede in dieci. Se ogni anno qualche migliaio di euro esce dal perimetro della famiglia senza che sia una scelta, dopo dieci o quindici anni la cifra smette di essere un dettaglio.
C’è poi un aspetto che spesso sfugge: il compenso non è solo il reddito di oggi. Determina la pensione futura dell’imprenditore, la sua tutela se si ammala e quanto patrimonio si accumula fuori dall’azienda. Chi lascia quasi tutto dentro la società e si paga solo quanto basta per vivere scopre a sessant’anni che il suo patrimonio personale è molto più piccolo di quanto pensasse, e quasi tutto legato a un’unica impresa.
Gli errori più comuni
Nelle situazioni che incontro ricorrono sempre gli stessi schemi:
- il compenso viene deciso a dicembre, in base all’utile dell’anno, senza un piano su più anni;
- si guarda solo l’imposta di quest’anno, non quello che resterà alla famiglia tra quindici;
- compenso, dividendi e utili lasciati in società vengono valutati separatamente, mai insieme;
- nessuno ha mai messo a confronto le alternative con i numeri reali dell’azienda e dell’amministratore.
Il commercialista fa un lavoro prezioso sulla parte fiscale e contabile. Ma la domanda «come conviene a me e alla mia famiglia ricevere ciò che l’azienda produce, oggi e nei prossimi vent’anni» sta a metà strada tra il bilancio della società e il patrimonio personale. E spesso resta senza un responsabile.
Le domande giuste da farsi
- Quanto costa davvero, alla società e a me, ogni 1.000 euro di compenso in più?
- Il mio compenso è impostato così per una scelta o per abitudine?
- Ho mai confrontato il compenso con le altre forme di remunerazione previste dalla legge, con i miei numeri?
- Quanta parte di ciò che l’azienda produce sta diventando patrimonio della mia famiglia, e quanta resta dentro la società?
- La pensione che avrò dipende da scelte che ho fatto consapevolmente?
Se vuoi capire cosa vale per la tua azienda, con i suoi numeri, parliamone.