«Ho deciso di uscire»: la telefonata che nessun socio si aspetta
Due soci, vent’anni di lavoro insieme. Un giorno uno dei due dice che vuole fermarsi: è stanco, ha altri progetti, o semplicemente non è più d’accordo sulla direzione. La prima reazione è emotiva. La seconda, pochi giorni dopo, è una domanda molto concreta: quanto gli dobbiamo, e dove li prendiamo?
C’è però una domanda che viene prima, e che quasi nessuno si pone: può davvero uscire?
L’uscita di un socio è uno dei momenti in cui un’azienda sana può trovarsi in difficoltà senza aver fatto nulla di sbagliato. Quasi sempre perché nessuno aveva previsto il caso.
Si può davvero uscire? Dipende da una data scritta nello statuto
Il Codice civile (articolo 2473) distingue due situazioni.
Se la srl è a tempo indeterminato, il socio può recedere quando vuole, con un preavviso di almeno 180 giorni, che lo statuto può allungare fino a un anno.
La maggior parte delle srl, però, ha una scadenza fissata all’atto costitutivo: 2050, 2080, a volte 2100. In questo caso il recesso libero non c’è. Il socio può uscire solo nei casi previsti dalla legge o dallo statuto, ad esempio un cambiamento rilevante dell’attività, una trasformazione, una fusione o una scissione, e solo se lui non le ha approvate. La Cassazione ha chiarito che anche una scadenza molto lontana non equivale a una durata indeterminata.
Al socio “stanco”, allora, resta un’altra strada: vendere la propria quota. Che però richiede qualcuno disposto a comprarla, alle condizioni che lo statuto consente.
In altre parole, la risposta alla domanda “posso uscire?” spesso sta in una riga dell’atto costitutivo che nessuno ricorda di aver firmato.
Chi decide il prezzo, e perché i soci non sono mai d’accordo
Quando il recesso è possibile, il valore della quota non lo decide né chi esce né chi resta. La legge prevede un rimborso proporzionale al patrimonio della società, considerando il suo valore di mercato al momento della dichiarazione di recesso. Se le parti non si accordano, la valutazione passa a un esperto nominato dal tribunale.
E qui nasce la distanza. Il patrimonio netto di bilancio non racconta quanto vale davvero un’azienda: contano anche gli immobili iscritti a valori storici, l’avviamento, il portafoglio clienti, i marchi, la capacità di produrre reddito. Metodi e ipotesi diversi portano a risultati anche molto lontani tra loro.
È naturale che chi esce tenda a valorizzare di più la propria quota e chi resta preferisca una stima prudente. Se i criteri non sono stati fissati prima, il confronto diventa facilmente una controversia, proprio quando servirebbe un accordo.
Un esempio con numeri ipotetici: la cassa che serve per liquidare un socio
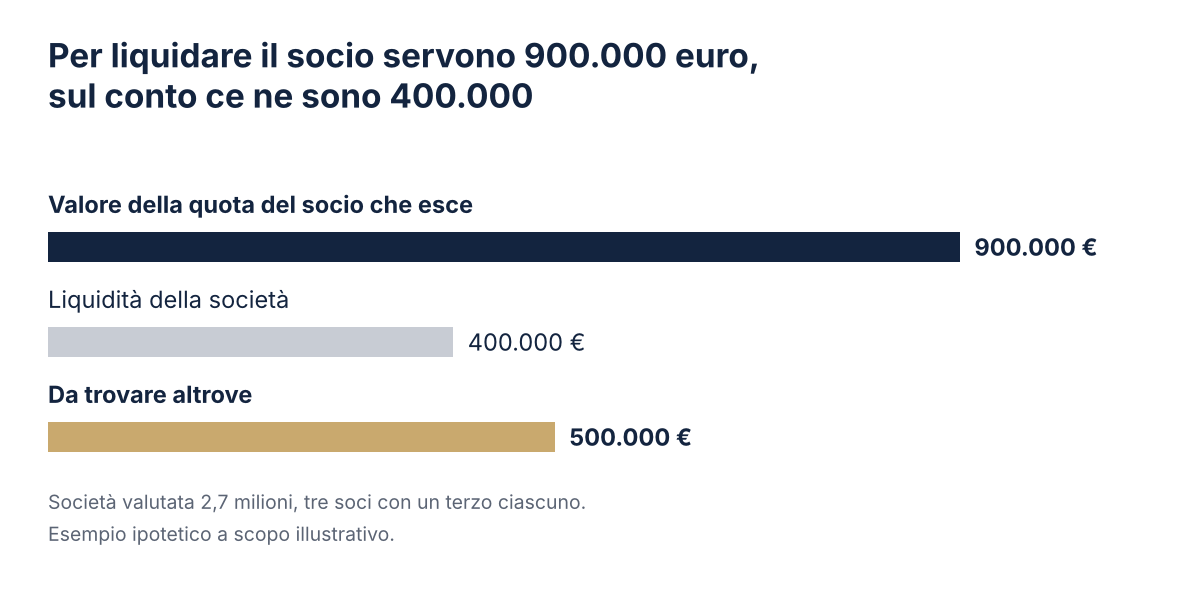
Una srl con tre soci, ciascuno con un terzo delle quote, ha un patrimonio netto di bilancio di 1,5 milioni. Considerando l’immobile a valore di mercato e l’avviamento, una perizia la valuta 2,7 milioni. La quota del socio che esce vale quindi circa 900.000 euro.
Sul conto la società ha 400.000 euro, che servono anche per fornitori e stipendi. La legge prevede una sequenza precisa:
- Gli altri soci possono acquistare la quota, in proporzione alle loro partecipazioni, oppure può farlo un terzo scelto di comune accordo. È una possibilità, non un obbligo.
- Altrimenti paga la società, ma solo con le riserve disponibili: non tutto il patrimonio netto può essere usato.
- Se le riserve non bastano, si riduce il capitale sociale, con tempi di attesa a tutela dei creditori.
- Se nemmeno così è possibile rimborsare, la società viene messa in liquidazione.
Il termine ordinario per il rimborso è di 180 giorni dalla comunicazione del recesso; se occorre ridurre il capitale, vanno rispettate anche le regole a tutela dei creditori.
Nel nostro esempio: se gli altri due soci non vogliono o non possono comprare, la società deve affrontare un rimborso di 900.000 euro con 400.000 euro di cassa, seguendo i termini e la sequenza previsti dalla legge. Le riserve disponibili sono una condizione patrimoniale, non denaro già pronto sul conto. Il tema, quindi, è prima di tutto di cassa. Ne ho parlato anche a proposito della liquidità aziendale ferma: quanta ne serve e per cosa, si decide prima che serva.
Cosa dice lo statuto, e cosa succede se non dice niente
Lo statuto può fare molto. Può fissare un criterio di valutazione oggettivo, purché nei casi previsti dalla legge non penalizzi chi esce rispetto al valore di mercato. Può regolare la vendita delle quote tra soci e verso terzi, con prelazione o gradimento. Può gestire i casi più delicati, come la morte o l’invalidità di un socio.
Molti statuti di piccole srl, però, sono copie di modelli standard scritti all’apertura e mai più riletti.
Quando lo statuto tace, si applica la legge, che tutela il socio che esce ma lascia aperte tutte le questioni pratiche. È lo stesso rischio che ho raccontato nell’articolo su cosa succede se si ferma il socio o la persona chiave: l’imprevisto non è l’evento, ma il fatto di non averlo regolato prima.
Le domande giuste da farsi
- La nostra società ha una scadenza? E un socio, oggi, potrebbe davvero uscire?
- Il nostro statuto dice come si valuta una quota in caso di uscita?
- Se domani un socio uscisse, quanto varrebbe la sua parte a valori di mercato?
- La società, o i soci che restano, avrebbero la liquidità per pagarla?
- Abbiamo previsto cosa succede se un socio muore o non può più lavorare?
- Quando abbiamo riletto lo statuto l’ultima volta, e con chi?
Se queste domande ti hanno lasciato qualche dubbio sulla tua società, scrivimi: partiamo da lì.