«Mia madre non può più stare da sola»: la telefonata a cinquant’anni
Succede quasi sempre all’improvviso. Una caduta, un ricovero, una diagnosi. Fino a ieri il genitore viveva da solo, con qualche aiuto. Da oggi ha bisogno di qualcuno accanto, giorno e notte. E a decidere come organizzarsi sono i figli, spesso tra i 45 e i 60 anni, con un lavoro, una famiglia e magari figli ancora da mantenere.
La non autosufficienza è uno dei rischi più sottovalutati nella pianificazione di una famiglia. Se ne parla poco perché è un tema doloroso. Ma i suoi costi sono concreti, durano anni e possono spostare equilibri patrimoniali costruiti in una vita.
Quanto costa davvero l’assistenza: badante, centro diurno, RSA
Le soluzioni sono tre, spesso usate in sequenza man mano che il bisogno cresce.
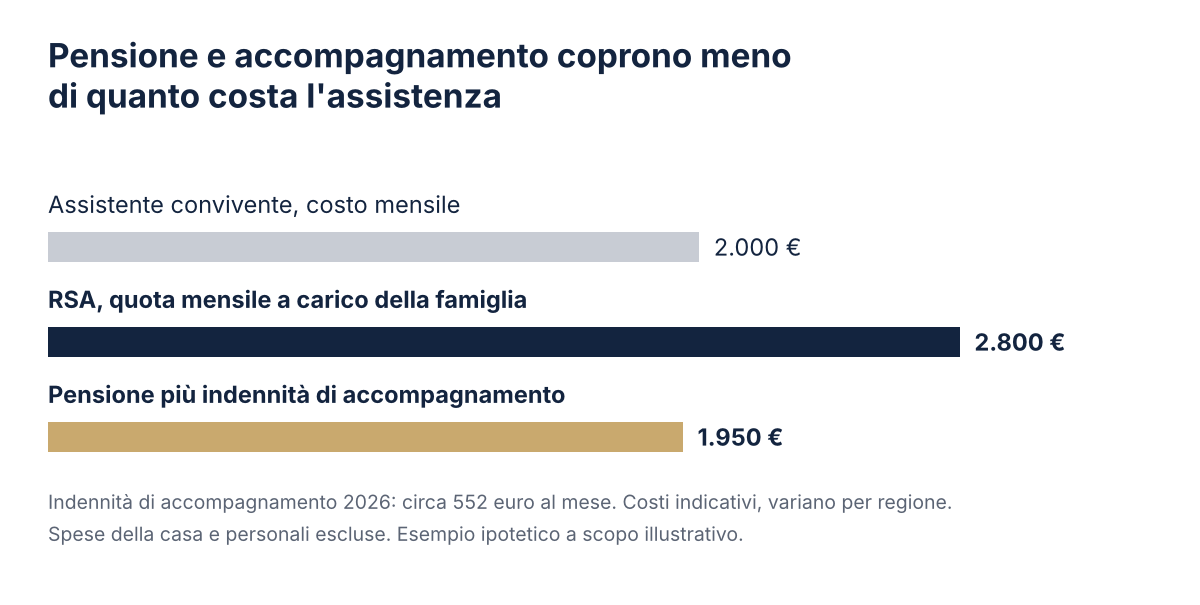
- Assistenza a domicilio con una persona convivente: tra stipendio, contributi, tredicesima, TFR, sostituzioni per ferie e riposi, il costo per la famiglia supera facilmente i 1.800-2.000 euro al mese.
- Centro diurno: costa meno, ma copre solo una parte della giornata e richiede comunque un supporto la sera e nei fine settimana.
- Residenza sanitaria assistenziale (RSA): la retta complessiva varia molto da regione a regione e da struttura a struttura; la parte a carico della famiglia è spesso tra i 1.800 e i 3.500 euro al mese.
Sono ordini di grandezza, non tariffe. Ma rendono l’idea: si parla di 25.000-40.000 euro l’anno, per un numero di anni che nessuno può prevedere.
Cosa copre il pubblico e cosa resta alla famiglia
Il sostegno pubblico esiste, ed è importante conoscerlo. Il principale è l’indennità di accompagnamento, riconosciuta, in presenza dei requisiti, agli invalidi totali che non possono camminare senza assistenza oppure compiere autonomamente gli atti quotidiani: nel 2026 vale 551,53 euro al mese, senza limiti di reddito.
Nelle RSA accreditate, poi, il servizio sanitario regionale paga in genere una parte della retta (la «quota sanitaria»), mentre l’altra parte (la «quota sociale») resta all’ospite o alla famiglia. Per l’integrazione della quota sociale può intervenire il Comune, secondo le regole applicabili. Si considera l’ISEE sociosanitario residenziale, che può includere una componente riferita ai figli non conviventi, con specifiche esclusioni: non equivale a un obbligo automatico di tutti i familiari di pagare la retta.
La sintesi è semplice: il pubblico copre una parte, la famiglia copre il resto, con la pensione del genitore, con i suoi risparmi, e quando non bastano con i soldi dei figli.
Un esempio con numeri ipotetici: otto anni di assistenza su un patrimonio da 600.000 euro
Facciamo un esempio, con numeri ipotetici. Una signora di 82 anni ha una pensione di 1.400 euro al mese, una casa da 350.000 euro e 250.000 euro di risparmi. Diventa non autosufficiente.
Per quattro anni vive a casa con un’assistente convivente: 2.000 euro al mese di costo, a cui si aggiungono le spese della casa. Poi entra in RSA, con 2.800 euro al mese a carico della famiglia, per altri quattro anni. Ipotizziamo entrate complessive da pensione e accompagnamento di circa 1.950 euro al mese, riportate su dodici mesi, e altre spese medie di 600 euro al mese per casa e necessità personali. A prezzi ed entrate costanti, senza considerare rendimenti, l’esborso dai risparmi è di circa 31.200 euro nei primi quattro anni e 69.600 nei successivi: circa 100.800 euro complessivi.
I risparmi scendono da 250.000 a circa 150.000 euro. Costi più alti o una durata maggiore consumerebbero altri risparmi. Solo se le risorse disponibili si esaurissero diventerebbe necessario valutare anche l’immobile o il sostegno dei figli. In ogni caso si riduce ciò che arriverà a loro.
Il rischio che riguarda anche te, non solo i tuoi genitori
C’è un secondo aspetto, che si considera ancora meno. Chi oggi ha 50 o 60 anni può trovarsi, tra vent’anni, nella stessa situazione. Con una pensione che, come ho spiegato nell’articolo sul tasso di sostituzione, sarà probabilmente più bassa rispetto all’ultimo reddito di quanto non sia stato per la generazione precedente.
La non autosufficienza è un rischio come gli altri, e come gli altri si può guardare in anticipo: quanto costerebbe, con cosa si pagherebbe, chi se ne occuperebbe. È uno dei tasselli di cui parlo quando affronto la protezione del patrimonio di famiglia.
Le domande giuste da farsi
- Se un mio genitore non fosse più autosufficiente domani, chi se ne occuperebbe e con quali soldi?
- La sua pensione e i suoi risparmi per quanti anni coprirebbero l’assistenza?
- Ci sono fratelli o sorelle con cui dividere costi e decisioni? Ne abbiamo parlato?
- E se fossi io, tra vent’anni, ad averne bisogno?
- Il mio patrimonio ha una parte pensata per questo rischio, o tutto è destinato ad altro?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.