«Ho studiato cinque anni: quegli anni contano per la pensione?»
La domanda arriva di solito tra i 35 e i 45 anni, quando si guarda per la prima volta l’estratto contributivo e si nota il buco iniziale. Gli anni di università non hanno prodotto contributi, e la carriera, per l’INPS, comincia tardi.
Il riscatto della laurea serve proprio a colmare quel vuoto: si pagano oggi i contributi per gli anni di studio, che entrano nella posizione previdenziale come se si fosse lavorato. La domanda vera, però, non è se si possa fare, ma cosa si compra esattamente con quei soldi.
Cosa si compra con il riscatto: anni per andare prima o pensione più alta
Gli anni riscattati servono a due cose, in misura diversa a seconda della situazione.
- Anzianità: aumentano gli anni di contributi, e possono avvicinare la data in cui si raggiungono i requisiti per la pensione anticipata.
- Importo: aumentano il montante contributivo, e quindi la pensione.
Con il riscatto agevolato l’effetto sull’importo è modesto, perché i contributi si calcolano su un reddito basso. L’effetto principale è sul tempo. Chi sa già che lavorerà comunque fino all’età di vecchiaia ne ricava meno di chi punta a uscire prima.
Riscatto ordinario e riscatto agevolato: le differenze
Qui confrontiamo riscatto ordinario e agevolato INPS. Occorre aver conseguito il titolo: sono riscattabili gli anni del corso legale, anche in parte, esclusi i periodi fuori corso e quelli già coperti da contribuzione.
Per un dipendente, il riscatto ordinario dei periodi contributivi si calcola applicando l’aliquota della gestione alla retribuzione di riferimento degli ultimi dodici mesi: nel caso ordinario, il 33% per ciascun anno. Per periodi retributivi e altre gestioni il metodo cambia. Per chi guadagna bene è molto caro, ma aumenta anche di più la pensione.
Il riscatto agevolato ha invece un costo fisso, legato al reddito minimo dei commercianti: per le domande presentate nel 2026 è di 6.206,64 euro per ogni anno di corso. Vale per i periodi valutati con il sistema contributivo, in genere successivi al 1995; può riguardare anche periodi precedenti se ricorrono le condizioni per il calcolo interamente contributivo, una scelta da valutare per gli effetti sull’intera pensione.
In entrambi i casi la somma è deducibile dal reddito ai fini IRPEF e si può pagare in un’unica soluzione o fino a 120 rate mensili senza interessi.
Un esempio con numeri ipotetici: costo, deduzione e anni guadagnati
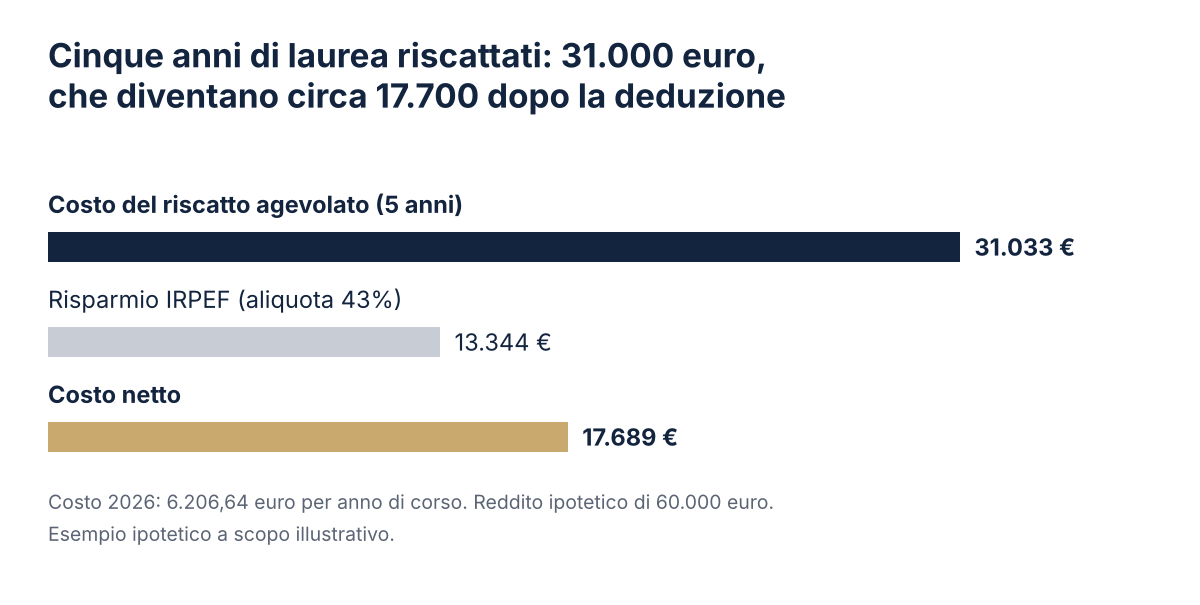
Facciamo un esempio, con numeri ipotetici. Un dipendente di 38 anni con 60.000 euro di reddito vuole riscattare cinque anni di laurea con il sistema agevolato.
- Costo: 5 anni per 6.206,64 euro, cioè circa 31.000 euro.
- Risparmio IRPEF: deducendo la spesa nello scaglione al 43%, recupera circa 13.300 euro, se distribuisce i pagamenti in anni nei quali l’intero importo dedotto resta nella fascia oltre 50.000 euro di imponibile. Versare tutto in un anno può produrre un risparmio inferiore.
- Costo netto: circa 17.700 euro.
In cambio ottiene cinque anni di anzianità contributiva in più, che potrebbero avvicinare di alcuni anni la pensione anticipata, e un aumento della pensione contenuto. Se valga la spesa dipende da quando conta di smettere di lavorare e da cosa farebbe, altrimenti, con quei 17.700 euro.
Per i professionisti con una cassa privata le regole cambiano
Il riscatto agevolato è una regola dell’INPS. Medici, avvocati, ingegneri, architetti, commercialisti e gli altri professionisti iscritti a una cassa privata seguono il regolamento della propria cassa, che può prevedere costi e condizioni molto diversi.
Spesso, poi, la carriera di un professionista è passata per più enti: qualche anno da dipendente, poi la cassa. In questi casi il riscatto va valutato insieme agli strumenti che permettono di sommare i periodi, come spiego nell’articolo sui contributi in casse diverse.
Le domande giuste da farsi
- I miei anni di studio ricadono nel sistema contributivo, e quindi posso usare il riscatto agevolato?
- Riscattare mi serve per andare in pensione prima o per avere un assegno più alto?
- Ho reddito sufficiente, nei prossimi anni, per dedurre davvero tutta la spesa?
- Sono iscritto all’INPS o a una cassa privata, e cosa prevede il suo regolamento?
- Ho confrontato il riscatto con altre forme di risparmio previdenziale, a parità di costo netto?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.