«Quello è dei dipendenti, è sempre lì»
Quando guardo un bilancio insieme a un imprenditore, prima o poi arriviamo alla voce “Trattamento di fine rapporto”. La reazione più comune è un’alzata di spalle: «Quello è dei dipendenti, è sempre lì». È vero, è sempre lì. E ogni anno è un po’ più grande.
Nelle aziende che restano sotto la soglia di dipendenti oltre la quale il TFR va versato a un fondo gestito dall’INPS, il TFR che il lavoratore non ha destinato altrove resta in azienda. Contabilmente è un debito verso i dipendenti: soldi che l’impresa è già obbligata a pagare, ma che paga solo quando il rapporto finisce o quando il dipendente chiede un anticipo nei casi previsti dalla legge.
Come cresce, anno dopo anno
Il meccanismo è semplice. Ogni anno, per ogni dipendente, l’azienda accantona una quota pari a circa una mensilità di retribuzione. Poi rivaluta il TFR maturato fino all’anno precedente con un tasso fissato dalla legge: l’1,5% più il 75% dell’inflazione. Più dipendenti storici ci sono, più il debito cresce da solo.
Facciamo un esempio, con numeri ipotetici. Un’azienda con 20 dipendenti e una retribuzione lorda media di 30.000 euro accantona circa 44.000 euro l’anno. Con un TFR iniziale di 400.000 euro, nuovi accantonamenti lordi costanti di circa 44.000 euro annui e rivalutazione del 3% (inflazione ipotizzata al 2%), una proiezione lorda supera il milione in dieci anni. È una simulazione prima del contributo dello 0,50% ove dovuto e dell’imposta sostitutiva sulla rivalutazione, senza uscite, anticipazioni o variazioni nella destinazione del TFR.
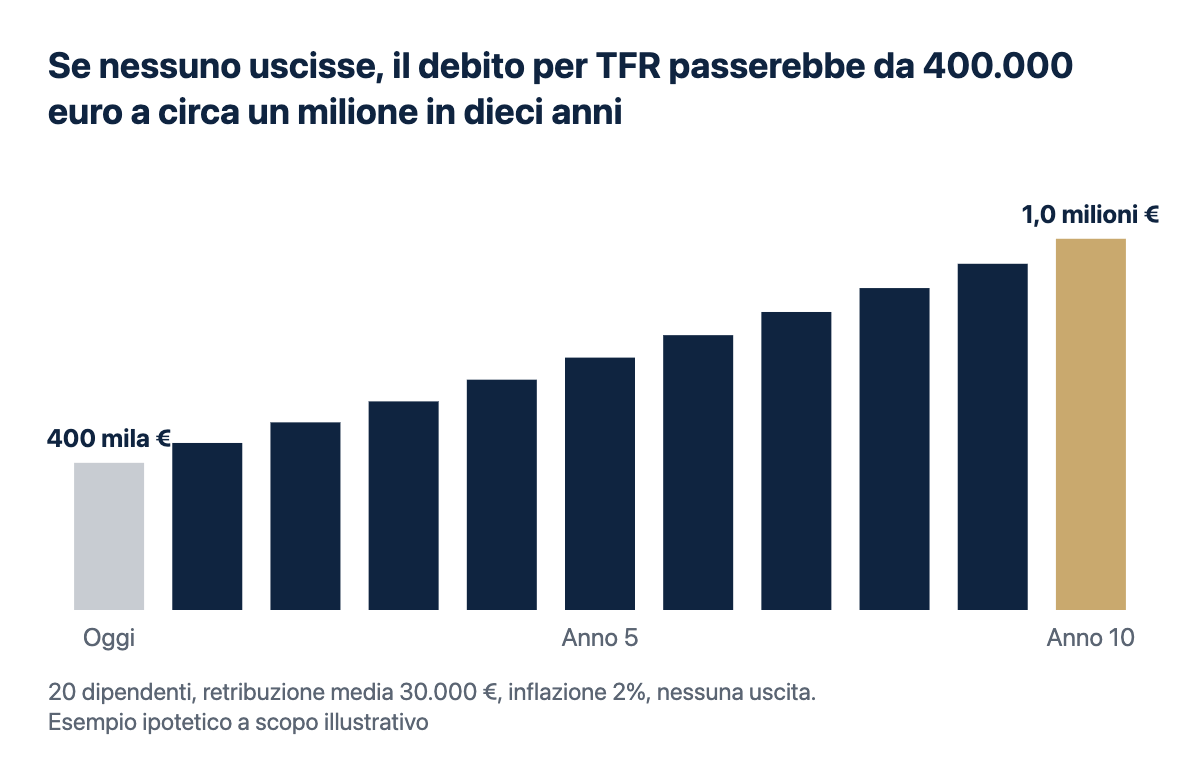
Nella realtà qualcuno esce, qualcuno entra, e la curva non è così regolare. Ma la direzione è quella: in un’azienda con un organico stabile, il TFR non si ferma mai.
Perché finché va tutto bene non se ne parla
Bisogna essere onesti: il TFR in azienda non è un male in sé. Per molte imprese è stato per anni una forma di finanziamento interno a costo contenuto, e ha aiutato a crescere. Il problema è un altro: è un debito certo con una scadenza incerta.
Nelle PMI nate negli anni Ottanta e Novanta c’è spesso un gruppo di collaboratori storici, assunti insieme e cresciuti con l’azienda. Oggi molti di loro sono a pochi anni dalla pensione. Tre persone con venticinque o trent’anni di anzianità possono avere maturato, ciascuna, una cifra importante. Se escono nello stesso biennio, l’azienda deve pagare in pochi mesi somme che ha accumulato in decenni.
E di solito succede proprio quando serve cassa anche per altro: un investimento, una commessa da finanziare, un anno difficile.
Quanto costa ignorarlo
Il costo non è il debito in sé. È doverlo pagare nel momento sbagliato: chiedere un affidamento in fretta, rinviare un investimento, smobilizzare qualcosa a condizioni sfavorevoli. Oppure trovarsi a gestire il tema durante una trattativa per vendere l’azienda o farla entrare nella generazione successiva, quando chi guarda i conti dall’esterno lo nota subito.
Gli errori più comuni
- Considerarlo “soldi dei dipendenti” e quindi non un problema dell’azienda.
- Non sapere quanto vale il TFR di ciascun dipendente e quando è prevedibile la sua uscita.
- Coprirlo con la liquidità generica, senza distinguere ciò che serve per l’attività da ciò che servirà per pagare il TFR.
- Non sapere che sul TFR esistono scelte del dipendente e scelte dell’azienda, e che le regole sono state riviste più volte, anche nel 2026.
- Trattarlo solo come un tema contabile, quando è anche un tema di relazione con i collaboratori.
Le domande giuste da farsi
- Quanto vale oggi il TFR nel mio bilancio, e quanto varrà tra cinque anni?
- Quali dipendenti hanno maturato le quote più alte, e quando potrebbero uscire?
- Se tre persone lasciassero l’azienda nello stesso anno, con quali soldi le pagherei?
- I miei dipendenti sanno quali scelte hanno sul loro TFR? E l’azienda ha valutato le sue?
- Il TFR fa parte della pianificazione della liquidità, o lo guardo solo a bilancio chiuso?
Se vuoi capire cosa vale per la tua azienda, con i suoi numeri, parliamone.