«Finora non ho mai avuto bisogno di toccare niente»
È una situazione che incontro spesso, sia tra gli imprenditori sia tra i professionisti. Per vent’anni l’azienda o lo studio hanno prodotto più di quanto servisse. Il di più è stato messo da parte: un conto, qualche investimento, un immobile. Poi, intorno ai cinquanta o cinquantacinque anni, qualcosa cambia. Il mercato si restringe, un cliente importante se ne va, si decide di lavorare un po’ meno. Gli utili calano, il tenore di vita della famiglia no.
E arriva la frase: «Finora non ho mai avuto bisogno di toccare niente. Adesso devo capire quanto posso prendere».
Accumulare e prelevare sono due mestieri diversi
Finché si accumula, il patrimonio ha un solo compito: crescere. Un anno negativo si sopporta, perché non si deve vendere niente e c’è tempo per recuperare.
Quando si comincia a prelevare, le regole cambiano. Bisogna sapere quanto si può prendere ogni anno, per quanti anni, e cosa succede se i mercati vanno male proprio nel momento sbagliato. Un portafoglio pensato per crescere non è automaticamente adatto a dare un reddito, e viceversa.
Quanto può dare un patrimonio, e per quanto
Facciamo un esempio, con numeri ipotetici. Una famiglia ha 800.000 euro di patrimonio finanziario e decide di prelevare 40.000 euro l’anno per integrare i redditi, cioè il 5% del capitale iniziale.
Nel confronto ipotizzo rendimenti netti costanti del 2% o del 4%, prelievi di 40.000 euro alla fine di ogni anno e nessun adeguamento all’inflazione. È una simulazione, non una previsione. Un rendimento composto medio non basta, da solo, a riprodurre questi risultati quando rendimenti e prelievi si susseguono in modo diverso.
- Con un rendimento composto netto del 2%, dopo vent’anni restano circa 217.000 euro, e il capitale si esaurisce poco dopo il venticinquesimo anno.
- Con un rendimento composto netto del 4%, dopo vent’anni restano circa 562.000 euro.
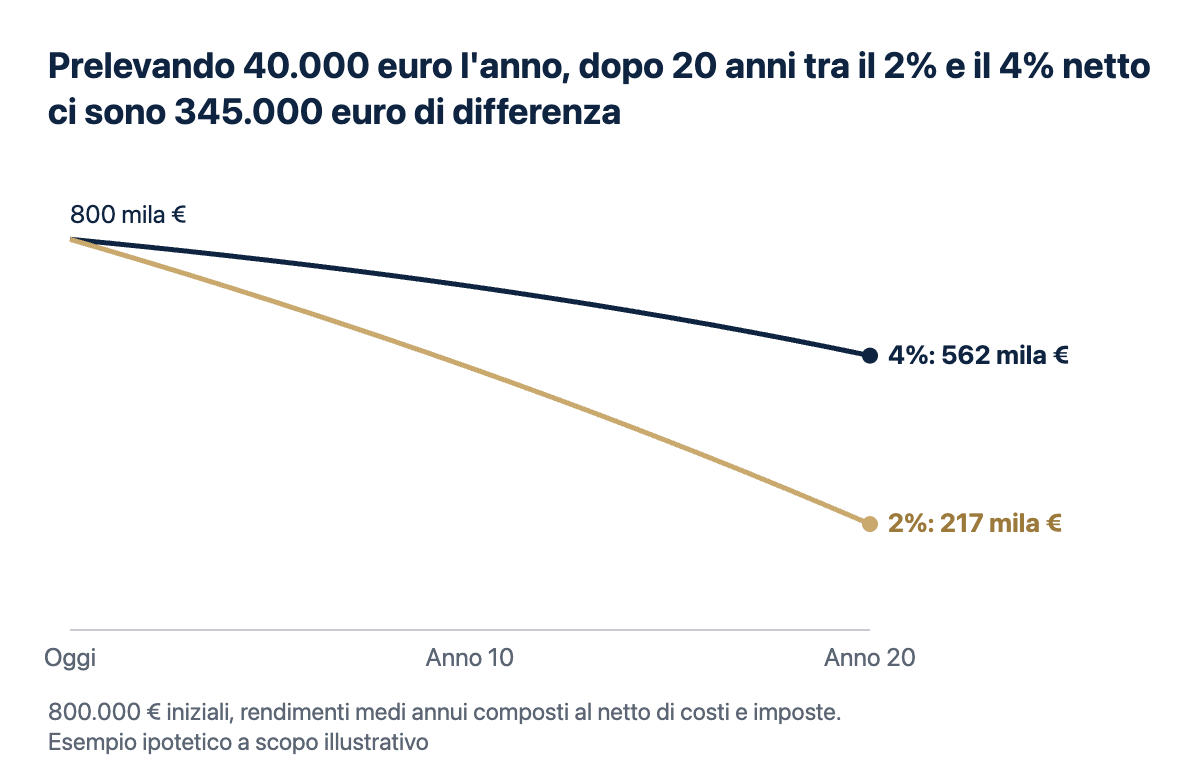
Stesso patrimonio, stesso prelievo: dopo vent’anni la differenza è di circa 345.000 euro. Due punti di rendimento netto, che sulla carta sembrano poca cosa, decidono se il patrimonio dura una vita o si consuma prima.
Conta anche l’ordine degli anni
C’è un aspetto che le medie non mostrano. Due portafogli con lo stesso rendimento medio possono finire in modo molto diverso se cambia l’ordine degli anni buoni e cattivi. Se gli anni negativi arrivano all’inizio, mentre si preleva, si vendono quote a prezzi bassi e quella parte di capitale non partecipa più alla ripresa. Chi preleva è molto più esposto alla sequenza dei rendimenti di chi accumula.
Gli errori più comuni
- Prelevare “quando serve”, senza aver stabilito quanto e da dove.
- Spostare tutto su strumenti percepiti come sicuri, che però non tengono il passo dell’inflazione.
- Restare investiti come a quarant’anni, quando non si preleva niente.
- Considerare cedole e dividendi come un reddito sicuro, senza chiedersi se sono sostenibili.
- Dimenticare che anche prelevare ha un costo fiscale, diverso a seconda di cosa si vende.
- Non tenere conto di quando arriverà la pensione, e di quanto sarà.
Le domande giuste da farsi
- Quanto mi serve davvero ogni anno, oltre a quello che lo studio o l’azienda continueranno a darmi?
- Per quanti anni dovrà durare questa integrazione, prima che arrivi la pensione?
- Qual è il rendimento netto composto del mio patrimonio negli ultimi anni, non quello lordo dell’anno migliore?
- Se i mercati perdessero il 15% nei primi due anni di prelievo, cosa succederebbe al mio piano?
- Voglio consumare il patrimonio, o lasciarne una parte ai figli? In che misura?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.