«Io sono prudente», finché il vicino non guadagna il 20%
Quasi tutti, all’inizio, si definiscono prudenti. Poi arriva un anno in cui i mercati corrono, un amico racconta del suo guadagno, e la prudenza comincia a sembrare un’occasione persa. Due anni dopo, con i mercati in calo, la stessa persona vorrebbe non aver mai rischiato nulla.
Il profilo di rischio serve proprio a evitare queste oscillazioni. Nella consulenza in materia di investimenti e nella gestione di portafogli, la normativa MiFID richiede all’intermediario una valutazione di adeguatezza basata anche su conoscenze, esperienza, situazione finanziaria, capacità di sostenere perdite e obiettivi. Negli altri servizi si applicano regole diverse. È uno strumento utile, a patto di capire cosa misura e di rispondere con sincerità.
Tre cose diverse: quanto rischio vuoi, quanto ne puoi reggere, quanto te ne serve
Dietro la parola «rischio» si nascondono tre domande distinte, che spesso danno risposte diverse.
- Propensione: quanto rischio sei disposto ad accettare. È una questione di carattere e di esperienza.
- Capacità: quanto rischio puoi permetterti senza che una perdita cambi la tua vita. Dipende da patrimonio, reddito, impegni, età.
- Necessità: quanto rischio serve per raggiungere i tuoi obiettivi. Se ti basta preservare il potere d’acquisto, ne serve poco; se devi far crescere molto il capitale, ne serve di più.
Un imprenditore con un grande patrimonio può avere molta capacità ma poca propensione. Un giovane professionista può avere propensione alta ma capacità bassa. Il profilo giusto tiene conto di tutte e tre.
L’orizzonte temporale cambia tutto
L’orizzonte temporale cambia la sostenibilità del rischio, ma non elimina i rischi dello strumento. Una somma che userai tra un anno non può permettersi oscillazioni ampie, perché non c’è il tempo per recuperare. Una somma destinata a tra vent’anni può attraversare più cicli di mercato.
Per questo è difficile parlare di un unico profilo per tutto il patrimonio. Spesso ha più senso dividere i soldi in base a quando serviranno, e ragionare sul rischio di ciascuna parte.
Un esempio con numeri ipotetici: la stessa perdita vista in euro e in percentuale
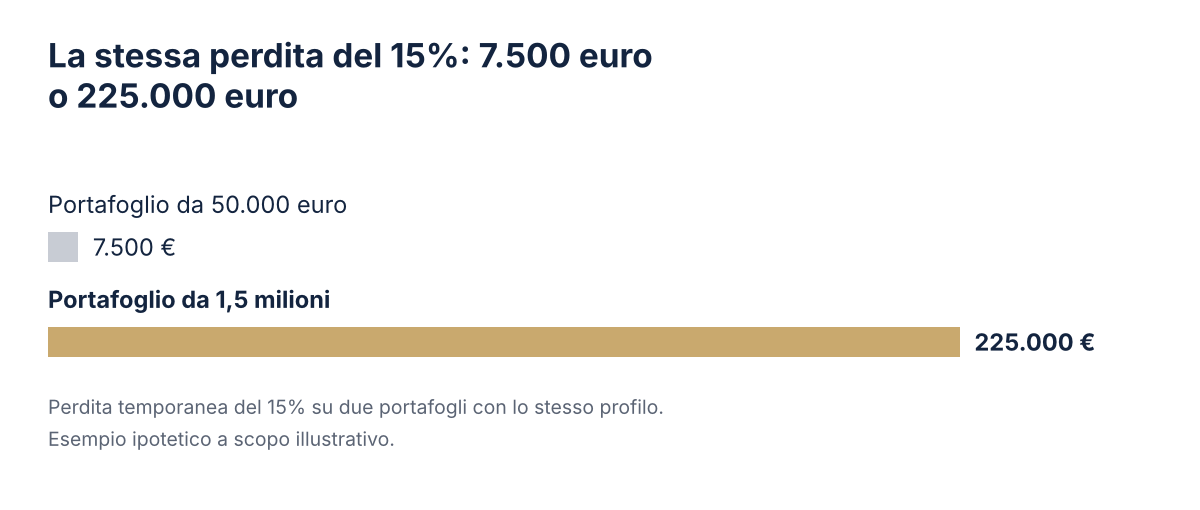
Facciamo un esempio, con numeri ipotetici. Due persone dichiarano di poter accettare una perdita temporanea del 15%.
La prima ha investito 50.000 euro: il 15% sono 7.500 euro. La seconda ha investito 1,5 milioni, frutto della vendita dell’azienda: il 15% sono 225.000 euro, più del costo di un appartamento.
Sulla carta la perdita percentuale accettata è identica; questo, da solo, non rende identici i profili. Nella pratica, vedere sparire 225.000 euro in pochi mesi è un’esperienza molto diversa. Per questo, quando parlo di rischio, preferisco sempre tradurre le percentuali in euro: è il numero in euro che fa dormire, o no, la notte.
Perché il profilo va rivisto quando cambia la vita
Il profilo di rischio non è una fotografia definitiva. Cambia con l’età, con la nascita di un figlio, con la vendita di un’azienda, con l’avvicinarsi della pensione, con un’eredità. Cambia anche dopo aver vissuto una crisi vera, che insegna più di qualsiasi questionario.
Rivederlo con regolarità fa parte di una buona gestione, come racconto nell’articolo sul perché rivedere il portafoglio ogni anno. E va guardato sull’insieme del patrimonio: chi ha investimenti sparsi tra più intermediari rischia di avere profili diversi per ciascuno e nessuna visione d’insieme, come spiego a proposito degli investimenti in più banche.
Le domande giuste da farsi
- Quando ho compilato l’ultimo questionario, ho risposto pensando a come reagirei davvero?
- Quanto vale in euro la perdita massima che dichiaro di poter accettare?
- Il mio profilo distingue tra soldi che mi servono presto e soldi per il lungo periodo?
- Cosa è cambiato nella mia vita dall’ultima volta che l’ho rivisto?
- Come ho reagito, in passato, alle discese forti dei mercati?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.