Il problema non è quasi mai la scelta iniziale
Nella maggior parte dei casi, il portafoglio che analizzo insieme a un nuovo cliente non è stato costruito male. È stato costruito bene, in un momento preciso, per rispondere a obiettivi e condizioni di mercato che però non sono rimasti fermi. Il problema non è la decisione presa allora: è che nessuno l’ha più rivista da allora.
Un piano di investimento non è una fotografia da incorniciare. È una struttura che deve continuare a corrispondere a chi la usa, e chi la usa cambia nel tempo: cambia il reddito, cambia la composizione della famiglia, cambiano gli obiettivi a cinque e dieci anni, cambia la propensione al rischio con l’età o con nuove responsabilità.
Cosa guardo in una revisione
Una revisione seria non significa cambiare tutto ogni dodici mesi. Significa verificare tre cose con metodo:
- Coerenza con gli obiettivi. Gli strumenti in portafoglio servono ancora a ciò per cui erano stati scelti, o rispondono a un obiettivo che nel frattempo è stato raggiunto o è cambiato?
- Livello di rischio effettivo. Il rischio complessivo del portafoglio, oggi, corrisponde a quello che il cliente è davvero disposto a sostenere — non quello dichiarato in un questionario di qualche anno fa?
- Efficienza. Ogni strumento ha ancora un ruolo preciso, o ce ne sono due o tre che fanno lo stesso lavoro? Il portafoglio funziona come un insieme, o è una somma di scelte prese in momenti diversi?
Cosa succede se nessuno lo guarda
Il rischio più comune non è una scelta sbagliata in partenza. È lasciare che una scelta corretta diventi silenziosamente inadeguata, senza che nessuno se ne accorga fino a quando non succede qualcosa — un imprevisto, una necessità di liquidità, un cambio di vita — che rende evidente la distanza tra il portafoglio e la situazione reale.
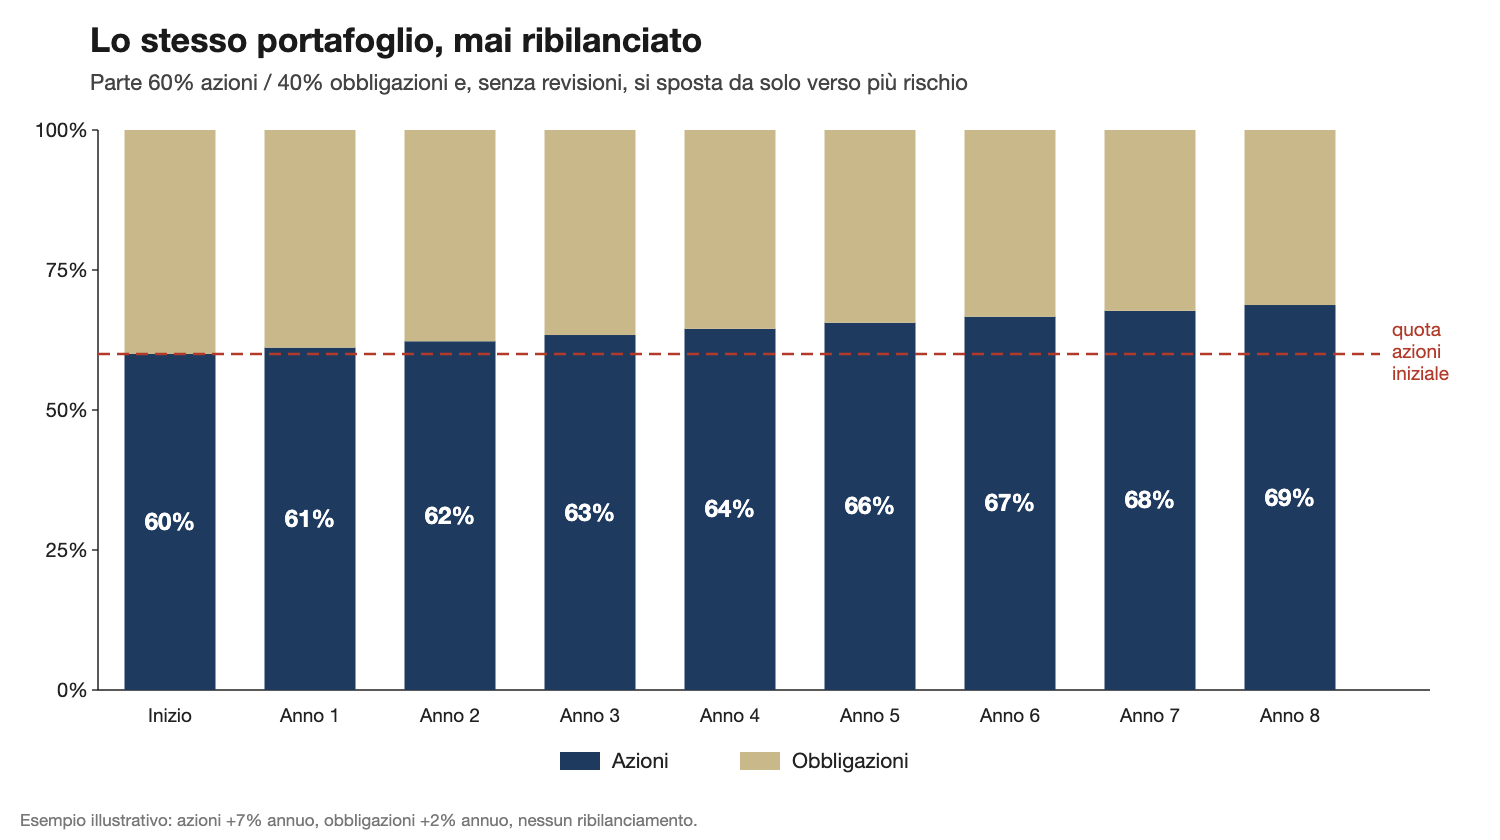
Il grafico mostra un caso volutamente semplice. Un portafoglio nasce con il 60% in azioni e il 40% in obbligazioni, una scelta sensata per chi lo ha costruito. Negli anni le azioni crescono più delle obbligazioni e, senza che nessuno tocchi nulla, la quota azionaria sale verso il 70%. Nessuno ha deciso di prendere più rischio: è successo da solo. E di solito ce se ne accorge nel momento peggiore, quando i mercati scendono e la perdita è più ampia di quella che si era messa in conto.
Lo stesso vale per tutto il resto. Un obiettivo raggiunto, un figlio che va a studiare fuori, un’attività che cresce o rallenta, l’avvicinarsi della pensione: ognuno di questi passaggi cambia ciò che il portafoglio dovrebbe fare, anche se il portafoglio resta identico.
Per questo la revisione periodica fa parte del metodo di lavoro con ogni cliente: non è un controllo formale, è il momento in cui il piano patrimoniale torna a essere allineato con la vita di chi lo possiede.
Gli errori più comuni
- Guardare solo il rendimento dell’ultimo anno e considerarlo un giudizio sull’intero portafoglio.
- Rivedere il portafoglio solo quando i mercati scendono, cioè quando le decisioni sono più emotive.
- Aggiungere strumenti nuovi senza chiedersi che ruolo hanno rispetto a quelli già presenti.
- Considerare ancora valido un profilo di rischio definito anni fa, in una fase di vita diversa.
- Confondere la revisione con il cambiare tutto: spesso la scelta giusta è intervenire poco, ma sapere perché.
Le domande giuste da farsi
- Quando è stata l’ultima volta che ho verificato il mio portafoglio nel suo insieme, e non solo il saldo?
- Gli obiettivi per cui l’ho costruito sono ancora gli stessi?
- Il rischio che ho oggi in portafoglio è quello che ho scelto, o quello che i mercati hanno scelto per me?
- Saprei dire, per ogni strumento, a cosa serve?
- Se domani avessi bisogno di una parte di quei soldi, saprei da dove prenderla senza scompaginare tutto?
Se è passato più di un anno dall’ultima verifica e vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.