La telefonata del lunedì mattina
Dopo un fine settimana di notizie pessime, il lunedì mattina il telefono squilla più del solito. Le domande sono sempre le stesse: «Ho visto il conto, siamo sotto del 12%. Vendo prima che scenda ancora?».
È una reazione umana e comprensibile. Un portafoglio in perdita genera ansia, e l’ansia chiede di fare qualcosa. Il problema è che la decisione presa in quel momento è spesso quella che trasforma una difficoltà temporanea in un danno definitivo.
Perdita di valore e perdita realizzata
Una perdita di valore riduce già oggi il patrimonio, anche se l’investimento non viene venduto. La vendita la rende realizzata e interrompe, sulla parte venduta, la partecipazione a un’eventuale ripresa. Tenere il titolo non garantisce il recupero; vendere non impedisce di reinvestire quanto resta.
Questo non significa che non si debba mai vendere in perdita. A volte è la scelta giusta: se l’investimento non era adatto, se è cambiato qualcosa di strutturale, se quei soldi servono. Significa che la vendita deve essere una decisione ragionata, non una reazione.
Perché la stessa perdita fa più male di un guadagno uguale
Nel 1979 gli psicologi Daniel Kahneman e Amos Tversky pubblicarono uno studio che sarebbe valso a Kahneman il Nobel per l’economia. Tra le altre cose, descriveva la tendenza a dare alle perdite un peso maggiore rispetto a guadagni della stessa entità. L’intensità di questo effetto varia con persone e contesti. Si chiama avversione alle perdite.
È il motivo per cui un -10% ci toglie il sonno, mentre un +10% ci rende solo moderatamente soddisfatti. E per cui tendiamo a vendere dopo una discesa, cioè proprio quando i prezzi sono più bassi.
Un esempio con numeri ipotetici: quanto serve per recuperare un -20%
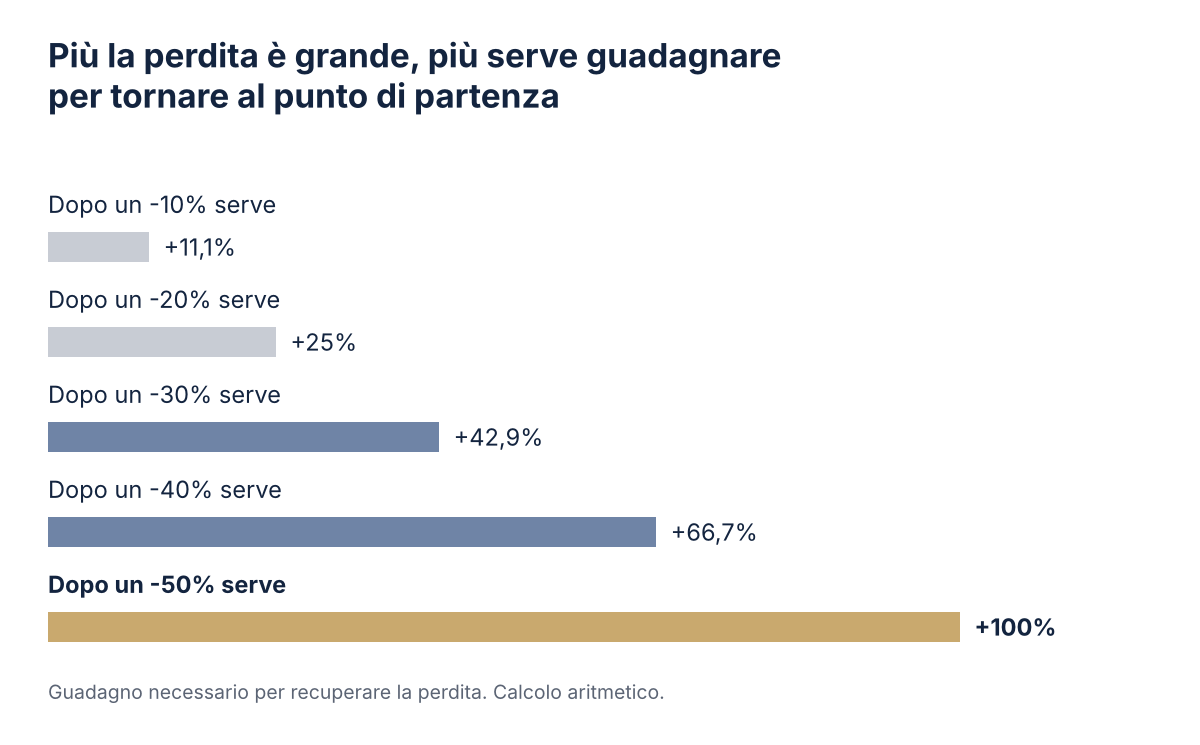
Facciamo un esempio, con numeri ipotetici. Un portafoglio da 100.000 euro perde il 20% e scende a 80.000. Per tornare a 100.000 non basta un +20%: serve un +25%, perché il guadagno si calcola su una base più piccola.
La regola vale sempre, e peggiora con l’aumentare della perdita:
- dopo un -10% serve un +11%;
- dopo un -20% serve un +25%;
- dopo un -50% serve un +100%.
Chi vende dopo il -20% e rientra solo quando «si è calmato tutto» rischia di perdere proprio la fase di risalita, che storicamente è stata spesso rapida e concentrata in pochi giorni. Ho mostrato un caso simile nell’articolo su cosa fare quando serve liquidità e gli investimenti sono in calo.
I giorni migliori arrivano quando fa più paura
La risalita dopo una discesa raramente è graduale. Spesso si concentra in poche sedute, e quelle sedute arrivano a ridosso delle peggiori, proprio quando la voglia di uscire è più forte.
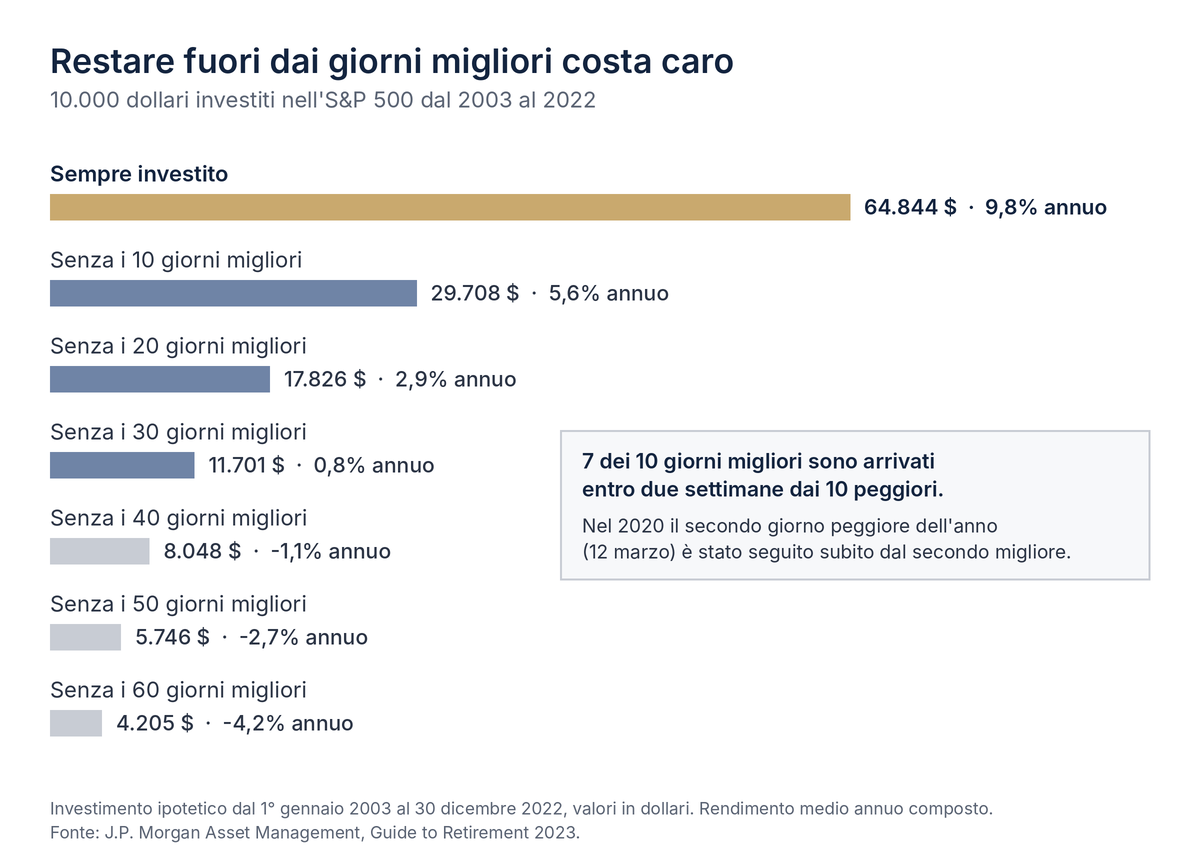
Un’analisi di J.P. Morgan Asset Management sull’indice azionario americano S&P 500 lo mostra bene. Chi avesse investito 10.000 dollari all’inizio del 2003 lasciandoli investiti fino alla fine del 2022 avrebbe avuto circa 64.800 dollari, con un rendimento medio annuo composto del 9,8%. Sarebbe bastato restare fuori dal mercato nei 10 giorni migliori di quei vent’anni, su circa 5.000 sedute, per fermarsi a 29.700 dollari: meno della metà, con un rendimento annuo sceso al 5,6%. Saltando i 30 giorni migliori il capitale sarebbe rimasto quasi fermo; saltandone 60 sarebbe sceso a circa 4.200 dollari.
Il dato più interessante per chi sta pensando di vendere è un altro: sette dei dieci giorni migliori sono arrivati entro due settimane da uno dei dieci peggiori. Nel 2020, al secondo giorno peggiore dell’anno, il 12 marzo, è seguito subito il secondo migliore. Chi vende dopo una giornata pesante non evita solo le discese successive: rischia di trovarsi fuori proprio quando arriva il rimbalzo.
Due precisazioni. I dati riguardano la borsa americana in dollari: per un investitore italiano contano anche cambio, costi e tasse, e un portafoglio diversificato si muove diversamente dal solo S&P 500. Inoltre l’esempio è volutamente estremo, perché nessuno salta esattamente i giorni migliori: chi esce perde in genere sia giorni buoni sia giorni cattivi. Il punto però resta: le giornate migliori e peggiori sono così vicine che separarle in tempo reale è quasi impossibile.
La domanda giusta non è «vendo?» ma «a cosa servivano questi soldi?»
Quando un cliente mi chiama in un momento di discesa, la prima cosa che chiedo è quando gli serviranno quei soldi. Se servono tra quindici anni, c’è più tempo per affrontare le oscillazioni, ma occorre verificare qualità e diversificazione del portafoglio: il solo passare del tempo non garantisce il recupero. Se servono tra sei mesi per un acquisto già deciso, il problema è diverso, e probabilmente nasce da una scelta fatta prima, non dal mercato.
Per questo la domanda «vendo o aspetto?» non ha una risposta valida per tutti. La risposta dipende dal ruolo che quella parte di patrimonio aveva nel piano complessivo. Ed è il motivo per cui conviene rivedere il portafoglio ogni anno a mercati calmi, invece che solo nei momenti di paura.
Le domande giuste da farsi
- Quando mi serviranno, davvero, i soldi che oggi sono in perdita?
- L’investimento era coerente con i miei obiettivi prima della discesa?
- È cambiato qualcosa di strutturale, o è cambiato solo il prezzo?
- Se vendo oggi, con quale regola decido quando e se rientrare?
- La mia preoccupazione nasce dai numeri o dalle notizie degli ultimi giorni?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.