«Vendo qualcosa e chiudiamo»
È una situazione che incontro spesso. Un imprenditore negli anni ha investito una parte della liquidità, dell’azienda o di famiglia. Poi arriva una scadenza: le imposte di giugno più alte del previsto, una rata importante, un cliente grosso che paga con tre mesi di ritardo. Oppure un’occasione: il capannone accanto messo in vendita, un macchinario usato a buon prezzo, un piccolo concorrente che vuole cedere.
La reazione è quasi sempre la stessa: «Vendo qualcosa e chiudiamo». È comprensibile. È la strada più immediata, e dà la sensazione di non indebitarsi. Ma vendere un investimento ha dei costi, e alcuni non compaiono da nessuna parte.
Cosa si paga quando si vende
- Le imposte. Se l’investimento è in guadagno, vendere trasforma quel guadagno in reddito tassato subito. Non vendere non elimina l’imposta, ma la sposta nel tempo, e il tempo ha un valore.
- Il momento. Se il mercato è appena sceso, vendere realizza la perdita ed elimina, sulla parte venduta, la partecipazione a un’eventuale ripresa: il recupero non è comunque garantito.
- Il piano. Un portafoglio costruito per un obiettivo e un orizzonte perde equilibrio se se ne toglie un pezzo a caso. E rientrare dopo ha a sua volta un costo.
- I tempi tecnici. Non tutti gli investimenti si trasformano in liquidità in un giorno: alcuni richiedono settimane.
Un esempio: vendere nel momento sbagliato
Facciamo un esempio con numeri ipotetici, senza costi e imposte. Un imprenditore ha 400.000 euro investiti e gli servono 100.000 euro. Se il mercato è stabile, vende un quarto del portafoglio e gli restano 300.000 euro investiti.
Ma supponiamo che la scadenza arrivi dopo un calo del 12%. Il portafoglio vale 352.000 euro, e per avere 100.000 euro deve venderne una quota più grande. Se ipotizziamo che, mesi dopo, i prezzi tornino dove erano, quello che gli è rimasto vale circa 286.400 euro.
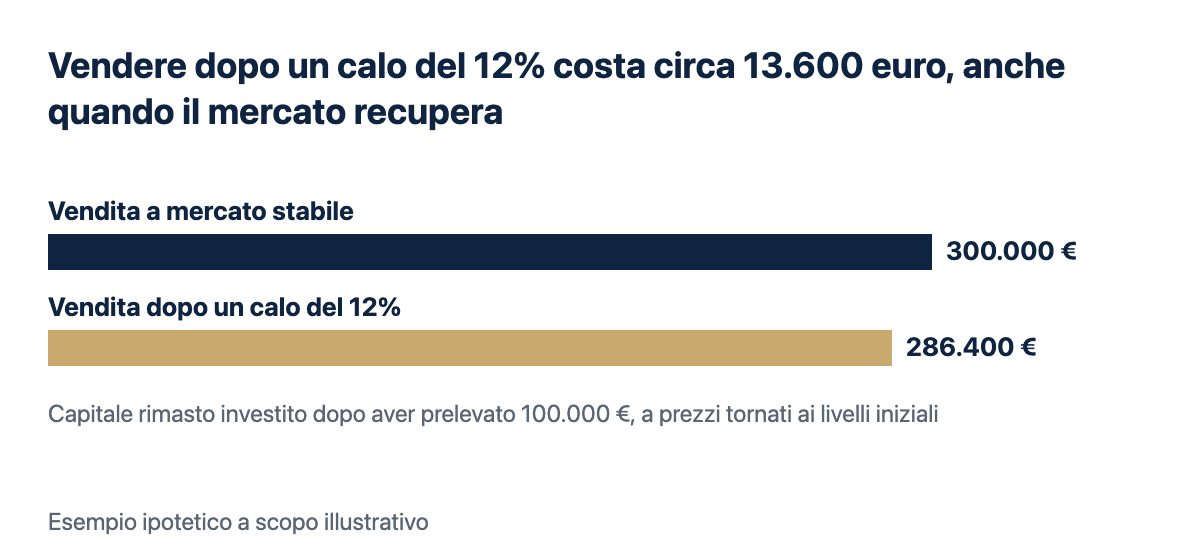
La differenza, circa 13.600 euro, non compare in nessun estratto conto. Non c’è una riga che dica “costo di aver venduto il giorno sbagliato”. Ma è un costo vero.
Ci sono strade diverse
Vendere non è l’unica possibilità. A seconda della durata del fabbisogno, della situazione dell’azienda, del tipo di investimenti e dei rapporti con le banche, esistono alternative diverse, ognuna con i propri costi, rischi e condizioni. Nessuna è giusta in assoluto: a volte vendere è proprio la scelta migliore.
Il punto è che la decisione va presa confrontando le strade con i numeri veri, non scegliendo la prima che viene in mente a pochi giorni dalla scadenza.
Gli errori più comuni
- Decidere sotto pressione, quando la scadenza è già arrivata.
- Vendere ciò che “è andato meglio”, trasformando i guadagni in imposte e lasciando il portafoglio sbilanciato.
- Vendere ciò che “è andato peggio” per non vederlo più, consolidando la perdita nel momento peggiore.
- Trattare allo stesso modo un bisogno temporaneo, di pochi mesi, e uno permanente.
- Non sapere in anticipo quanto tempo serve per liquidare ciascun investimento.
Quasi tutti questi errori hanno una radice comune: le scadenze dell’azienda e gli investimenti vivono su due binari separati, e si incontrano solo quando c’è un’emergenza.
Le domande giuste da farsi
- Conosco le uscite importanti dell’azienda nei prossimi dodici mesi, imposte comprese?
- Quali dei miei investimenti posso trasformare in liquidità in pochi giorni, e quali no?
- Se dovessi vendere domani, quanto pagherei di imposte e costi?
- Il bisogno di cassa che ho è temporaneo o permanente?
- Ho mai confrontato con i numeri la vendita con le altre strade possibili?
Se vuoi capire cosa vale per la tua azienda, con i suoi numeri, parliamone.