«In Italia la successione non costa niente»: vero a metà
Me lo sento dire spesso, quasi sempre con un certo sollievo. Ed è vero per molte famiglie: tra genitori e figli l’imposta di successione scatta solo oltre una soglia alta, e la maggior parte delle eredità resta sotto.
Il punto è quel «quasi». Basta un patrimonio un po’ più grande, un nipote o un fratello tra gli eredi, qualche immobile, e i conti cambiano. Conviene sapere prima come funziona, perché le scelte che contano si fanno in vita, non dopo.
Franchigie e aliquote dell’imposta di successione, per grado di parentela
L’imposta dipende da chi riceve e da quanto riceve, non soltanto dal patrimonio complessivo lasciato dal defunto. Le regole sono nel Testo unico sulle successioni (D.Lgs. 346/1990) e, per il 2026, sono queste:
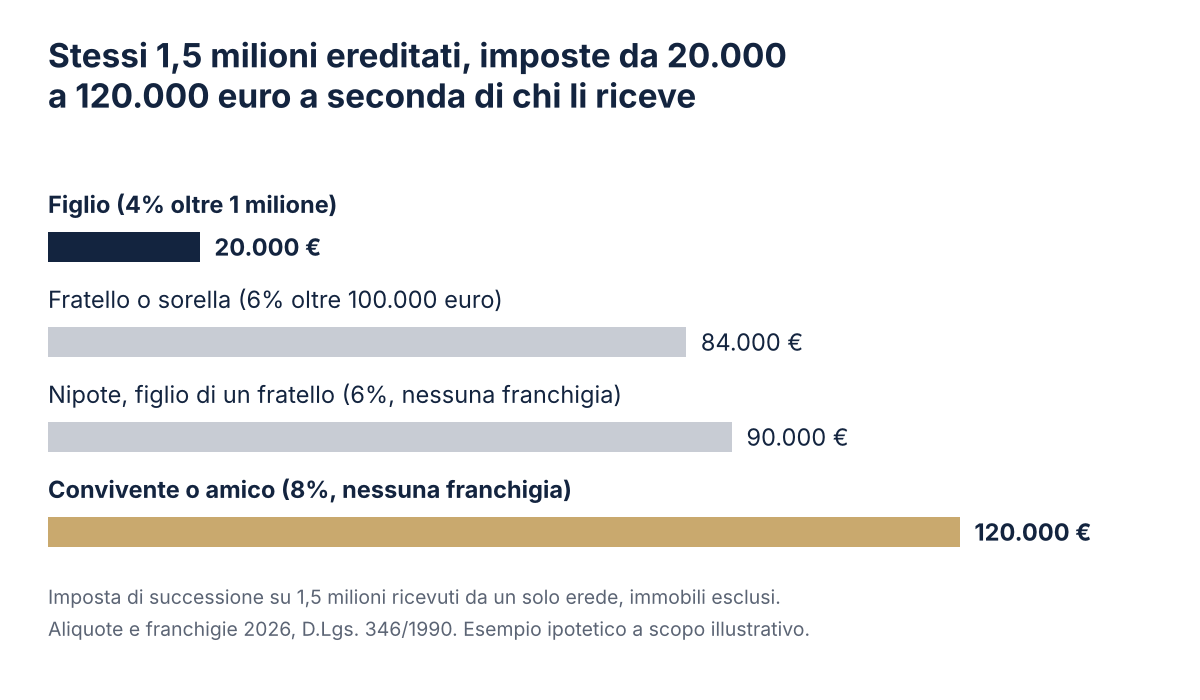
- coniuge e parenti in linea retta (figli, nipoti figli dei figli, genitori): 4% sulla parte che supera 1 milione di euro per ciascun beneficiario;
- fratelli e sorelle: 6% sulla parte che supera 100.000 euro;
- altri parenti fino al quarto grado (zii, cugini, nipoti figli di fratelli) e alcuni affini: 6%, senza franchigia;
- tutti gli altri, compreso il convivente non sposato né unito civilmente: 8%, senza franchigia.
Per un beneficiario con disabilità grave riconosciuta la franchigia sale a 1,5 milioni. La franchigia vale per ogni beneficiario, non per l’eredità intera: due figli hanno un milione a testa.
Dal 2025, con la riforma del D.Lgs. 139/2024, l’imposta si calcola in autoliquidazione. La dichiarazione va generalmente presentata entro dodici mesi dalla morte, mentre per pagare l’imposta di successione ci sono altri novanta giorni dalla scadenza di quel termine.
Le altre imposte sugli immobili: ipotecaria e catastale
Qui c’è la sorpresa più frequente. Anche quando l’imposta di successione è zero, sugli immobili si pagano, in generale, due imposte proporzionali al valore fiscalmente rilevante, generalmente quello catastale per i fabbricati cui si applica tale criterio: ipotecaria al 2% e catastale all’1%. Non hanno franchigia.
Se almeno uno degli eredi ha i requisiti «prima casa» per quell’immobile e richiede l’agevolazione, entrambe scendono a 200 euro fisse. Sugli immobili che non beneficiano dell’agevolazione resta, in generale, il 3%.
Cosa è esente: titoli di Stato, polizze, l’azienda che resta in famiglia
Alcuni beni non entrano nel calcolo dell’imposta di successione, oppure beneficiano di specifiche esenzioni. I principali:
- i titoli di Stato italiani e quelli equiparati;
- le somme che le assicurazioni sulla vita pagano ai beneficiari in caso di morte dell’assicurato;
- l’azienda o le partecipazioni societarie trasferite al coniuge o ai discendenti, rispettando specifiche condizioni di prosecuzione dell’attività, mantenimento del controllo o titolarità per almeno cinque anni.
Quest’ultima esenzione è preziosa per gli imprenditori, ma ha condizioni precise: chi eredita deve dichiarare nella successione l’impegno richiesto dalla legge. Se non lo rispetta, perde il beneficio e paga imposta, sanzioni e interessi.
Un esempio con numeri ipotetici: 2,5 milioni a due figli e a un nipote
Facciamo un esempio, con numeri ipotetici. Un uomo lascia un patrimonio di 2,5 milioni di euro ai fini fiscali: due figli e un nipote, figlio di uno dei figli. Con il testamento divide così: 1,1 milioni a ciascun figlio e 300.000 euro al nipote. Dentro c’è una casa al mare da 600.000 euro di valore catastale, lasciata ai due figli.
- Ciascun figlio paga il 4% sui 100.000 euro che superano il milione: 4.000 euro a testa.
- Il nipote è parente in linea retta e resta sotto la sua franchigia: zero.
- Sulla casa al mare, ipotizzando che non si applichino agevolazioni, si aggiungono ipotecaria e catastale: 3% di 600.000, cioè 18.000 euro.
Totale: 26.000 euro, di cui più di due terzi dovuti alle imposte sull’immobile, non all’imposta di successione. Cambiamo un solo dettaglio: se i 300.000 euro andassero a un nipote figlio del fratello, l’aliquota diventerebbe il 6% senza franchigia, cioè altri 18.000 euro.
Lo stesso patrimonio, quindi, può costare cifre molto diverse a seconda di come è composto e di chi lo riceve. Nei mesi dopo la scomparsa, poi, il problema spesso non è l’imposta ma la liquidità per pagarla, come racconto nell’articolo su cosa fare con i conti bloccati.
Grafico: su 1,5 milioni ereditati da un solo beneficiario, l’imposta di successione va da 20.000 euro per un figlio a 120.000 euro per un estraneo.
Donazioni e successione: franchigie da distinguere
Anche per le donazioni sono previste le stesse aliquote e soglie, ma non si tratta di un unico plafond consumato prima in vita e poi alla morte: le donazioni pregresse non riducono la franchigia successoria. Per le successive donazioni dello stesso donante al medesimo beneficiario opera invece il cumulo previsto dalla legge. Ma le regole su come le donazioni ai figli fatte in vita si intrecciano con l’eredità, sia per il fisco sia per le quote di legittima, sono un tema a parte, e vanno guardate insieme prima di decidere.
Le domande giuste da farsi
- Ho una stima, anche grossolana, di quanto varrebbe oggi il mio patrimonio per ciascun erede?
- Quanta parte è fatta di immobili che pagherebbero ipotecaria e catastale in ogni caso?
- Tra le persone a cui voglio lasciare qualcosa ci sono nipoti, fratelli o un convivente, con aliquote più alte?
- Se ho un’azienda, chi la porterebbe avanti per almeno cinque anni?
- I miei eredi avrebbero la liquidità per pagare le imposte entro i tempi, senza vendere in fretta?
Se vuoi guardarlo con i tuoi numeri, richiedi un primo incontro.